مقاله پذیرش سیستمهای پرداخت الکترونیکی؛ مدلی ساده با گرایشهای فرهنگی عمودی و افقی
180.000 تومان
سیستمهای پرداخت الکترونیکی به عنوان زیربنای اقتصاد دیجیتال، نقش مهمی در تسهیل معاملات و اعتماد کاربران ایفا میکنند. این مقاله با رویکردی علمی، پذیرش سیستمهای پرداخت الکترونیکی را بر اساس مدلهای رفتاری و فرهنگی جدید بررسی میکند و توضیح میدهد چگونه گرایشهای فرهنگی عمودی و افقی میتوانند بر تصمیم مصرفکنندگان در استفاده از فناوریهای مالی اثرگذار باشند.
سیستمهای پرداخت الکترونیکی چیست؟
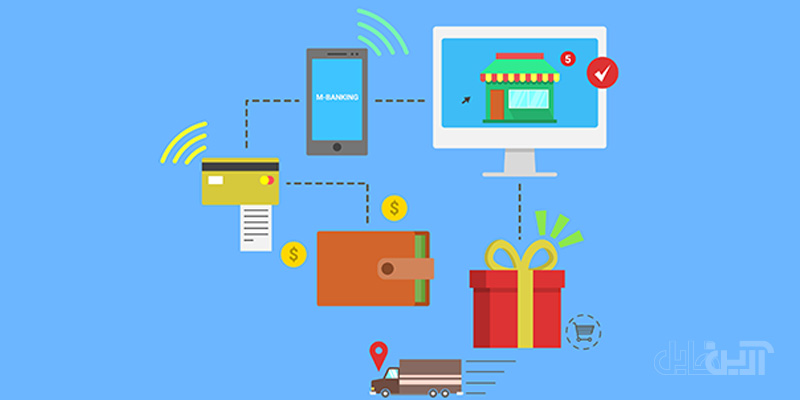
سیستمهای پرداخت الکترونیکی مجموعهای از فرآیندها و زیرساختهای فناوری هستند که به کاربران اجازه میدهند بدون استفاده از پول نقد، پرداختها را از طریق شبکههای دیجیتال انجام دهند. این سیستمها شامل کارتهای بانکی، کیف پولهای الکترونیکی، پرداختهای موبایلی و درگاههای اینترنتی میشوند. مزایای آنها شامل کاهش هزینه تراکنش، افزایش سرعت مبادله و ایجاد شفافیت مالی در سطح ملی است؛ و به همین دلیل، یکی از شاخصهای کلیدی توسعه اقتصادی در عصر دیجیتال محسوب میشوند.
مدل UTAUT2 و عوامل پذیرش فناوری مالی
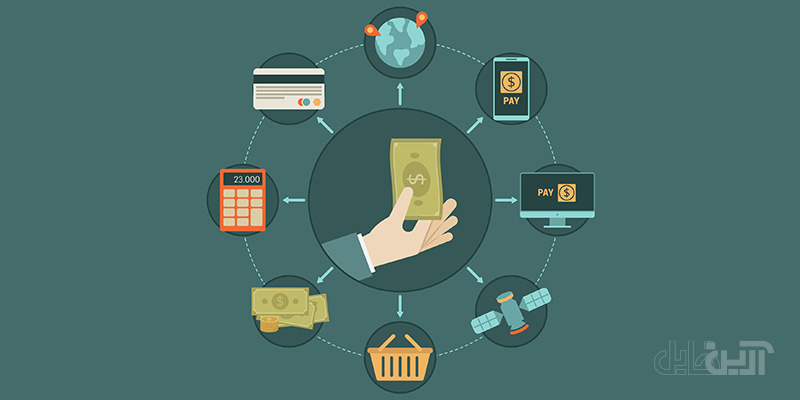
مدل رفتاری UTAUT2 (نظریه یکپارچه پذیرش و استفاده از فناوری) چارچوبی برای مطالعه تصمیم کاربران در استفاده از فناوریهای مالی است. این مدل بر پایهی مؤلفههایی چون انتظارات عملکردی، لذت گرایانه، تأثیر اجتماعی، و شرایط تسهیلکننده بنا شده است. در زمینهی سیستمهای پرداخت الکترونیکی، این متغیرها رفتار مصرفکننده را پیشبینی میکنند و نشان میدهند که هرچه سودمندی، دسترسی و تعامل اجتماعی تقویت شود، احتمال پذیرش فناوریهای پرداخت بالاتر میرود.
نقش اعتماد در پذیرش سیستمهای پرداخت الکترونیکی
اعتماد یکی از عوامل بنیادی در استفاده از فناوریهای مالی است. کاربران زمانی از سیستمهای پرداخت الکترونیکی بهره میبرند که از امنیت دادهها، اعتبار ارائهدهنده و ثبات عملکرد اطمینان داشته باشند. پژوهشهای بینالمللی نشان دادهاند که افزایش اعتماد کاربران نهتنها استفادهی اولیه، بلکه استمرار تعامل با سیستم را تقویت میکند. در مدل UTAUT2، اعتماد بهعنوان یک متغیر مکمل در کنار لذت استفاده و انتظارات عملکردی، نقش مؤثری در نیت رفتاری مصرفکنندگان دارد.
گرایشهای فرهنگی عمودی و افقی در کاربرد پرداخت الکترونیکی
فرهنگ بهطور مستقیم بر پذیرش فناوری اثر میگذارد.
در جوامع با گرایش فرهنگی عمودی، ساختارهای سلسلهمراتبی و اعتماد به منابع رسمی مانند بانک مرکزی یا دولت غالب است.
در نتیجه، کاربران بیشتر به سیستمهای پرداخت دارای حمایت دولتی تمایل دارند.
از سوی دیگر، فرهنگهای افقی بر برابری و استقلال فردی تأکید دارند و در آنها پرداختهای همتا به همتا و کیف پولهای شخصی رواج بیشتری دارد.
ترکیب این دو گرایش در جامعه ایرانی، الگویی منحصربهفرد میسازد که شناختش برای طراحی محصولات مالی بومی اهمیت بالایی دارد.
نتیجهگیری و کاربردهای مدیریتی مقاله
بررسی مؤلفههای فرهنگی و رفتاری در پذیرش سیستمهای پرداخت الکترونیکی نشان میدهد که اعتماد، کارایی، و سازگاری فرهنگی از مهمترین عناصر بهکارگیری موفق هستند. مدیران فینتک و بانکها میتوانند با انطباق خدمات پرداخت با گرایش فرهنگی مشتریان، سطح استفاده و رضایت را افزایش دهند. این مقاله الگویی ساده اما راهبردی ارائه میکند که میتواند به تصمیمگیری هوشمند در سیاستهای توسعه مالی و بهبود تجربهی کاربری بینجامد.
نسخهی زبان اصلی مقاله پذیرش سیستمهای پرداخت الکترونیکی آمادهی دانلود است؛ برای دریافت فایل PDF اصلی، از دکمهی زیر استفاده کنید.
برای دسترسی به فایل ترجمهشده و ویرایششده با کیفیت، از گزینهی افزودن به سبد خرید در همین صفحه اقدام کنید.
سوالات متداول درباره سیستمهای پرداخت الکترونیکی
در این بخش به رایجترین پرسشها دربارهی سیستمهای پرداخت الکترونیکی پاسخ دادهایم تا درک دقیقتری از عملکرد، امنیت، مزایا و عوامل فرهنگی مؤثر بر پذیرش این فناوری در ایران به دست آورید.
امنیت این سیستمها به طراحی زیرساخت و رمزنگاری دادهها وابسته است. در ایران، سامانههایی مانند شاپرک و نماد اعتماد الکترونیکی استانداردهای قویای برای حفاظت از اطلاعات کاربران دارند. رعایت اصول امنیتی مثل احراز هویت دو مرحلهای و استفاده از درگاههای امن، خطر سوءاستفاده را تا حد زیادی کاهش میدهد.
روند فعلی نشان میدهد فناوریهای پرداخت هوشمند، احراز هویت بایومتریک و کیف پولهای مبتنی بر هوش مصنوعی در سالهای آینده گسترش خواهند یافت. بانکها و شرکتهای فینتک به سمت شخصیسازی خدمات و پرداختهای بدون تماس پیش میروند که تجربه کاربری را سادهتر و امنتر میکند.
براساس مدل UTAUT2 و پژوهش انجامشده، عواملی چون اعتماد، سهولت استفاده، تأثیر اجتماعی، شرایط تسهیلکننده و گرایش فرهنگی کاربران در پذیرش این فناوری نقش دارند. هرچه اعتماد و درک از سودمندی بیشتر باشد، تمایل به استفاده افزایش مییابد.
سیستم پرداخت الکترونیکی به مجموعه روشهایی گفته میشود که انتقال وجه را از طریق شبکههای دیجیتال ممکن میکنند. انواع رایج آن شامل کارتهای بانکی، کیف پولهای موبایلی، پرداخت اینترنتی و رمزارزهاست. این سیستمها سرعت، امنیت و سهولت پرداخت را افزایش میدهند و جایگزینی مؤثر برای پول نقد محسوب میشوند.
از مهمترین مزایا میتوان به کاهش هزینه تراکنشها، افزایش شفافیت مالی، کنترل بهتر جریان نقدی و جلوگیری از فساد اقتصادی اشاره کرد. در سطح فردی، کاربران راحتتر پرداخت انجام میدهند و در سطح ملی، بهرهوری اقتصادی بهصورت چشمگیری افزایش مییابد.
اگر پاسخ پرسش خود را در میان سوالات بالا پیدا نکردی، کافیست در بخش دیدگاهها بنویسی؛ کارشناسان ما در کوتاهترین زمان پاسخ خواهند داد.
دیدگاهها
هیچ دیدگاهی برای این محصول نوشته نشده است.